
兩組數字擺在一起,才看得出問題
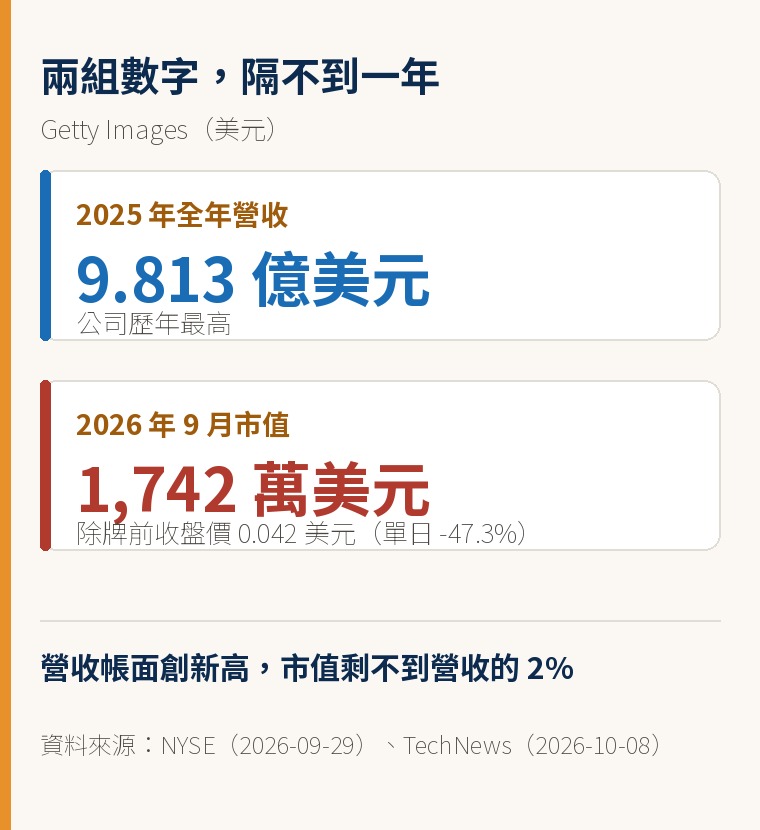
2025 年,Getty Images 的全年營收是 9.813 億美元,公司歷年最高。
2026 年 9 月 29 日,紐約證券交易所(NYSE)公告,Getty 的 A 類普通股(代號 GETY)因「售價異常低」不符掛牌標準,即刻停止交易並啟動除牌程序。公司決定不上訴,9 月 30 日轉到 OTC 場外市場。有報導指出,除牌前最後的收盤價是 0.042 美元,單日跌 47.3%,市值縮到 1,742 萬美元。
同一家公司,兩組數字之間隔不到一年。
這不是一則「公司經營不善」的故事。Getty 確實有自己的內傷:總負債約 20 億美元、與 Shutterstock 談的 37 億美元合併在 6 月底破局、還有一筆 6.284 億美元的高息票據要還。但把它推下交易所的,是外面那件事:生成式 AI 讓「取得一張圖」從一筆支出,變成了接近零的成本。
為什麼這件事現在值得看
Epoch AI 在 9 月 22 日發表一份報告,量了一個數字:達到固定水準的 AI 能力,成本大約每季下降 47%,換算成一年約 13 倍。他們舉了一個對照:2025 年 1 月推出的 o3,在 GPQA Diamond 這份研究所程度的科學測驗上拿到 75%,平均一題要 0.30 美元;不到 18 個月後,同樣的分數只要 0.0004 美元一題,差了 725 倍。
這裡要留意:13 倍指的是「固定能力水準的價格」,不等於你的帳單會跟著變便宜。新模型每一題吃的 token 變多,所以同一件工作的花費不一定下降。但對「圖片」這種一次生成就完成的東西,價格就是價格。
當一件事的成本往一個數量級、一個數量級地掉,問題就不再是「AI 好不好用」,而是你靠它收費的那一段,還剩下多少空間。
另一頭,買方也在對帳。10 月初有報導指出,微軟把內部採用 Anthropic 技術的預算下修超過三分之一、要求員工改用自家工具;Meta 內部 Claude Code 的使用人數,從年初的約 6 萬降到約 3 萬。供給端在崩價、需求端在換供應商,中間那一段靠什麼收費,就成了每一家企業自己的題目。
一、圖庫賣的從來不是圖片,是稀缺性
圖庫是一門中間人的生意:攝影師拍、圖庫整理並補上後設資料、處理授權、開發票,客戶付費取得一張可以合法商用的圖。
它賣的其實是三件事的組合:取得成本高、授權清楚、出處可查。這三件事合起來,叫稀缺性。客戶付的不是那張圖的像素,是「不用自己去找、自己拍、自己扛授權風險」。
生成式 AI 把這三件事一次解掉。輸入提示詞,幾秒鐘拿到一張圖,而且是自己生成的,沒有授權要談。
稀缺性一消失,定價權就跟著消失。
二、Getty 的反擊方向都對,但都慢了一步、也都太小
Getty 不是沒反擊。它走了兩條路,方向其實都對。
第一條是告。 它認為自家的版權照片被拿去當訓練素材,在英美兩地控告 Stability AI。結果不理想:英國高等法院在 2025 年 11 月裁定,Stable Diffusion 的模型權重雖然在訓練時被調整,但成品裡並沒有儲存任何原始照片檔案,因此不構成侵權複製品;Getty 只在浮水印商標的部分獲得局部勝訴,法院還形容相關侵權「極其有限」。
想用版權守住稀缺性,法院告訴你這條路很窄。
第二條是授權。 它轉向「顯示授權」:2025 年 10 月起,Perplexity 透過 Getty 的 API,在搜尋結果顯示授權圖片並標出處;2026 年 6 月與 OpenAI 簽下類似協議,讓 ChatGPT 能在搜尋結果顯示 Getty 圖片,但條款明講不涵蓋模型訓練授權。7 月又推出 Model Content Protocol 伺服器,讓合作夥伴把圖庫接進 AI 應用。
方向對,但這些協議帶來的錢,到現在還填不上財務缺口。關鍵在 2025 年那 9.813 億美元的營收裡:有一部分來自兩宗大型授權,而且是提前入帳的一次性款項。
一次性的錢,救不了一門正在消失的生意。
三、被拆掉的順序:稀缺性、定價權、經常性收入
我們在輔導現場看到,AI 拆一門生意很少從「裁員」開始。順序通常是這樣:
第一步,你賣的東西不再稀缺。 客戶發現自己用 AI 就能做出七八成,只是還沒跟你說。
第二步,定價權鬆動。 他開始砍價、開始只買你的一部分、開始要你證明「為什麼是你」。
第三步,經常性收入撐不住。 專案還在接,但續約變少;營收帳面可能還在成長,因為一次性的大單把缺口蓋住了。
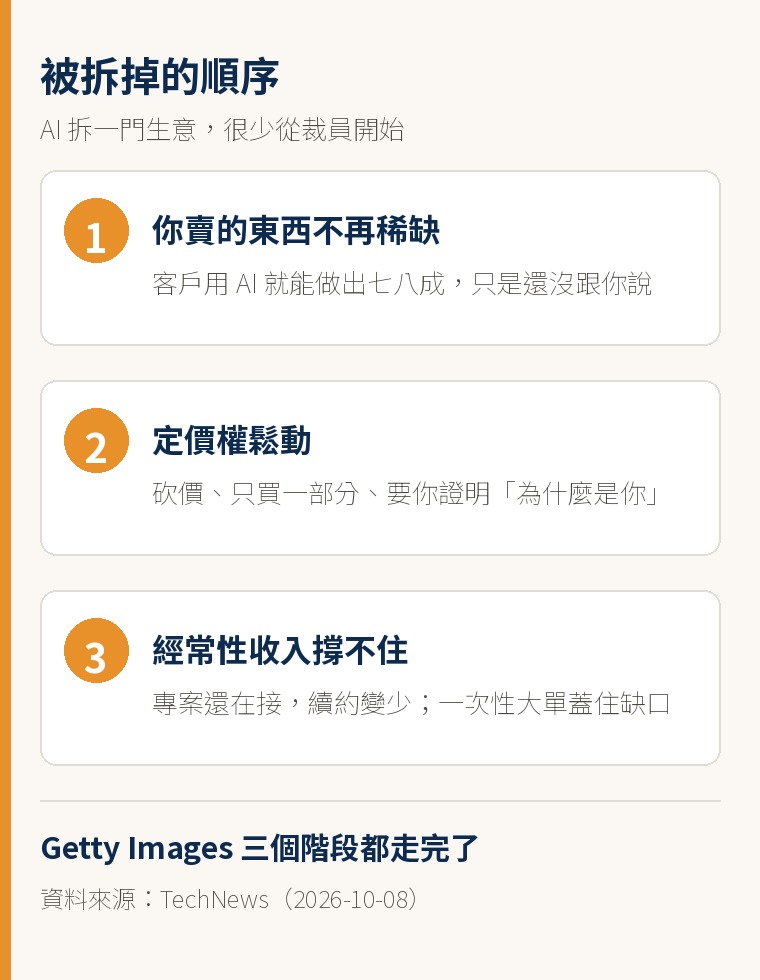
榕耀觀點: 這則新聞最容易被讀錯的地方,是把它讀成「一家美國老公司被 AI 打敗」。值得看的其實是它的順序:先不稀缺、再沒定價權、最後續約撐不住。這個順序裡沒有任何一步跟你有沒有用 AI 有關,每一步都跟「客戶還需不需要向你買」有關。它提醒的是所有賣內容、賣素材、賣初稿、賣模板的人。
四、哪一種稀缺性,AI 拿得走?
不是每一種稀缺性都會被拆掉。常見的幾種,列成一張表:
| 稀缺性來源 | 例子 | AI 拿得走嗎 |
|---|---|---|
| 取得成本高 | 圖庫、素材、翻譯、初稿、簡報模板 | 已經拿走了 |
| 專業判斷 | 選題、把關、決定要不要做 | 做得出來,但不敢負責 |
| 具名責任 | 財報簽核、合約背書、出事時要有名字 | 拿不走 |
| 現場與關係 | 陪跑、信任、法規門檻、到場 | 拿不走 |
第一列是你最該緊張的。第三、第四列,是你該把收費重心移過去的地方。中間那一列最尷尬:AI 做得出來,但它不會替你承擔後果。這一欄的價值不在產出,在「有人看過、有人負責」。
五、我們自己也做過同一件事
榕耀賣的是顧問服務與工坊,聽起來跟圖庫無關。但我們也做過一次拆帳:拿一項收費服務,拆成五到八個段落,每一段標「AI 現在能做到幾成」。
結果不太舒服。有些我們收費收得很習慣的段落,整理資料、做初稿、排版成文件,AI 已經能做到七成以上。那幾段不需要刪掉,價格要重算。
我們後來拆成三段:AI 能做到七成以上的,不再單獨收費,直接包進服務裡;需要判斷的,留下來,並且加價;需要具名負責的,變成合約上寫得出來的那一條。
今天就能做的三件事
第一,做一次服務拆帳。 挑一項你最常賣的服務,一張紙,拆成五到八段,每段標「AI 現在能做到幾成」,七成以上的圈起來。
第二,把收入分成兩欄。 一次性(專案、單次授權、活動)與經常性(訂閱、維運、長期陪跑),看比例。一次性的比重越高,你對「明年還賣不賣得動」就越沒把握。
第三,挑一個 AI 拿不走的段落,把它變成主軸。 判斷、責任、現場、關係,四選一。不要四個都選,選一個,把資源集中上去。
一個我們也還沒解的問題
把「判斷」變成可以外包給 AI 之後,最難的一題是:當 AI 也會給判斷,你要怎麼證明你的判斷值得付錢。資歷、口碑、案例,這些舊的證明方式,在客戶自己也能叫 AI 給答案之後,都變得不夠用。
這一題我們還在試。如果你有做法,我們很想聽。
資料來源
- •Intercontinental Exchange(NYSE),〈NYSE to Commence Delisting Proceedings Against Getty Images Holdings, Inc. (GETY)〉,2026-09-29,https://ir.theice.com/press/news-details/2026/NYSE-to-Commence-Delisting-Proceedings-Against-Getty-Images-Holdings-Inc--GETY/default.aspx
- •TechNews 科技新報(Unwire HK 授權轉載),〈AI 圖打敗圖庫霸主,Getty Images 股價崩跌遭紐交所除牌〉,2026-10-08,https://technews.tw/2026/10/08/getty-images-faces-delisting-amid-ai-image-impact/
- •Epoch AI,Luke Emberson、David Roodman,〈The plunging price of thought〉,2026-09-22,https://epoch.ai/publications/the-plunging-price-of-thought
- •TechNews 科技新報,〈捨棄 Claude 省預算,微軟與 Meta 內部 AI 迎來「換血」改用自家工具〉,2026-10-06,https://technews.tw/2026/10/06/microsoft-meta-cut-claude-usage/